Aller au contenu
La loi Pinel, et après ? Le résumé en 10 points
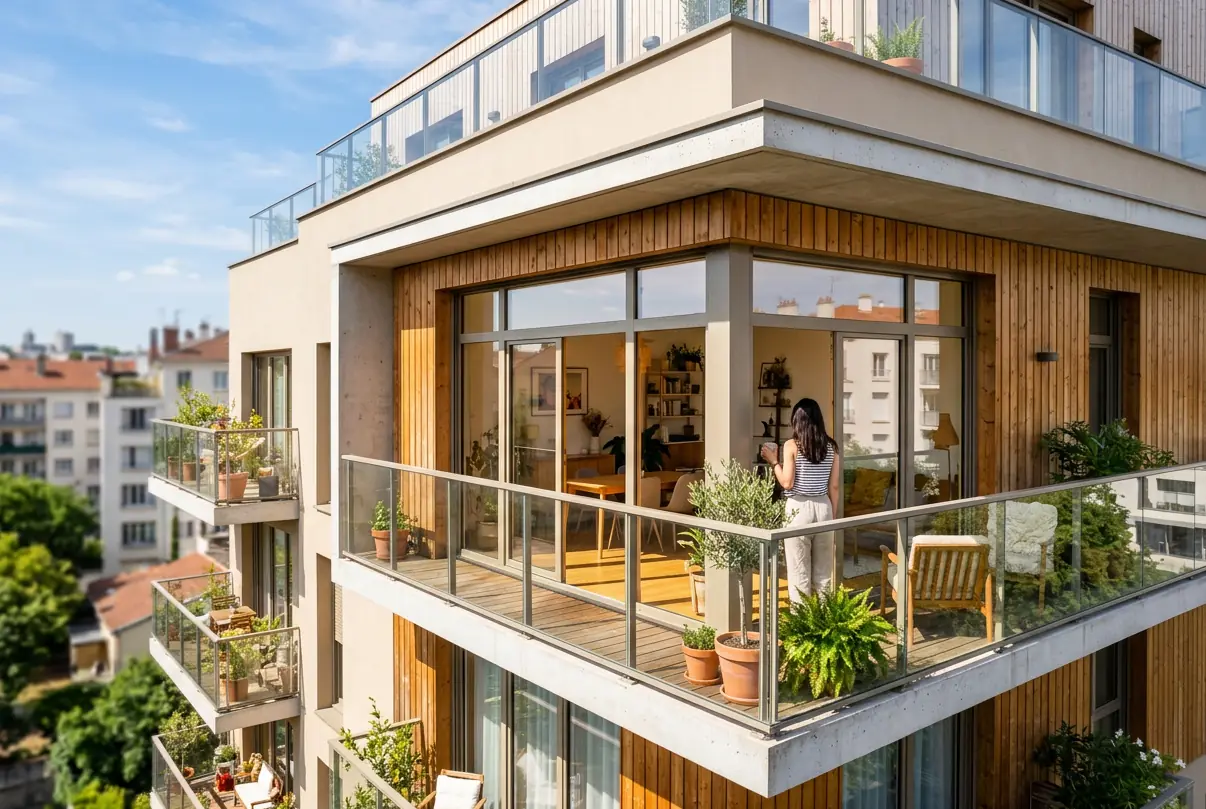
Façade d'un immeuble neuf aux balcons profonds

Neuf ou ancien : où investir en 2026 ?

Le Jeanbrun s'applique au neuf comme à l'ancien rénové, avec des taux différents. Frais, garanties, énergie, travaux : le comparatif pour choisir.

Au sommaire de cette page
  1. Les taux Jeanbrun : neuf 3,5 / 4,5 / 5,5 % ; ancien 3 / 3,5 / 4 %
  2. Frais d'acquisition : 2 à 3 % dans le neuf, 7 à 8 % dans l'ancien
  3. Garanties et RE2020 : le neuf rassure sur la durée
  4. Questions fréquentes

Le Pinel est terminé depuis le 1er janvier 2025. Pour investir dans le locatif neuf en 2026, le dispositif ouvert est le Jeanbrun, qui s'applique aussi à l'ancien rénové. Frais, garanties et performance énergétique changent beaucoup entre neuf et ancien : voici le comparatif pour choisir.

Les taux Jeanbrun : neuf 3,5 / 4,5 / 5,5 % ; ancien 3 / 3,5 / 4 %

Le Jeanbrun fonctionne par amortissement déduit de vos loyers imposables, sur une base de 80 % du prix net de frais (art. 47, loi n° 2026-103). La période pour acquérir s'étend du 21 février 2026 jusqu'au 31 décembre 2028.
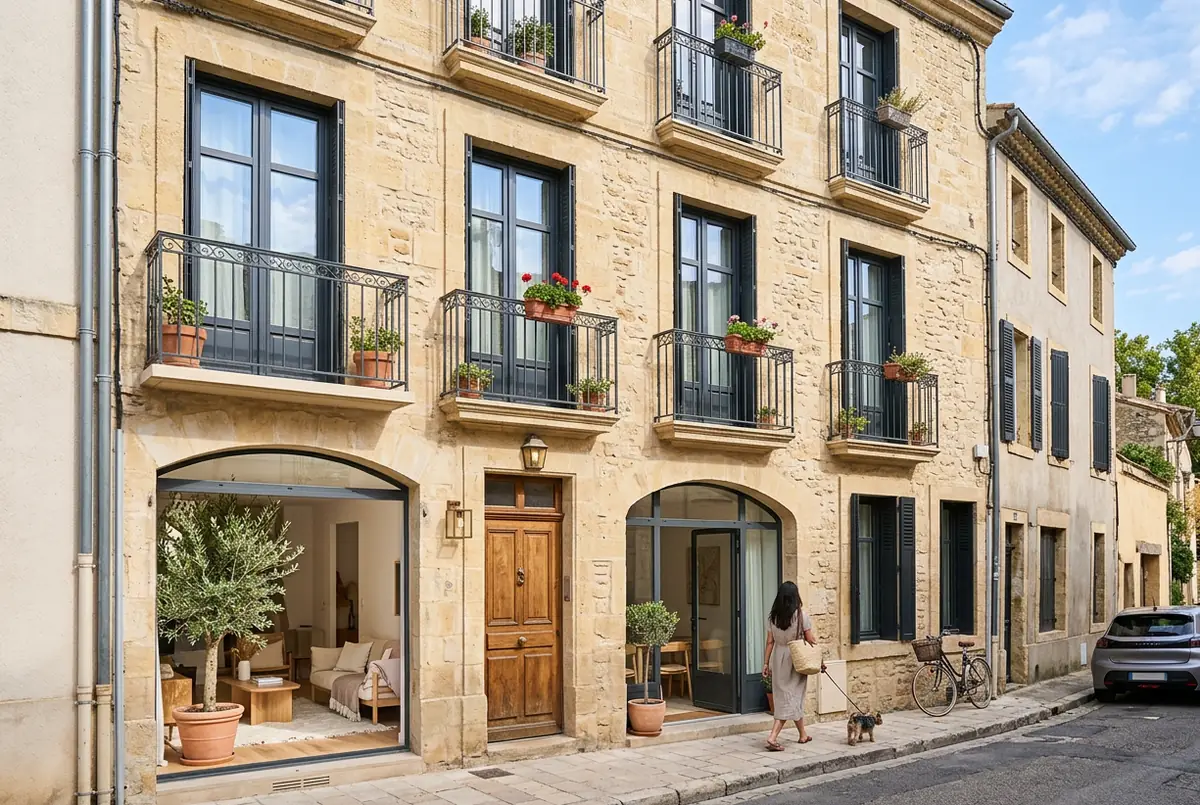
Immeuble ancien rénové dans une rue calme

Neuf ou ancien : l'écart de taux est réel

  • Neuf : 3,5 % en loyer intermédiaire, 4,5 % social, 5,5 % très social.
  • Ancien rénové : 3 % intermédiaire, 3,5 % social, 4 % très social (travaux ≥ 30 % de la valeur, DPE A ou B).
  • Plafond annuel : 8 000 € par foyer fiscal, 10 000 € ou 12 000 € lorsque ≥ 50 % des loyers amortis sont sociaux ou très sociaux.
  • Base ancien : 0,8 × (prix + travaux), les frais de notaire restant exclus.
Neuf, 250 000 € × 80 % = 200 000 € base
Amortissement intermédiaire : 200 000 € × 3,5 % = 7 000 € / an

Sur un bien neuf à 250 000 €, vous déduisez 7 000 € par an. En ancien, même prix et mêmes travaux, le taux de 3 % donne 6 000 €. Le neuf part avec un avantage fiscal de 1 000 € par an sur cet exemple.

Bon à savoir Le plafond de 8 000 € est commun au neuf et à l'ancien pour un même foyer fiscal. Au-delà, l'amortissement est perdu pour l'année, la durée totale s'allonge.

Frais d'acquisition : 2 à 3 % dans le neuf, 7 à 8 % dans l'ancien

Les frais de notaire pèsent sur votre cash initial et sur votre capacité d'emprunt. Pour le neuf, l'achat relève de la TVA, ce qui diminue les droits.

Ce que vous payez au notaire

  • Neuf (VEFA) : 2 à 3 % du prix, taxe de publicité foncière à 0,715 %.
  • Ancien : 7 à 8 % du prix, droits de mutation à 5 % dans la plupart des départements en 2026.
  • Exemple chiffré : pour 250 000 €, environ 6 107 € en neuf contre plus de 18 000 € en ancien.
2,44 %frais neuf sur 250 000 €
7,2 %frais ancien sur 250 000 €

Cet écart de près de 12 000 € sur un achat à 250 000 € représente un apport que vous gardez disponible en neuf, ou que vous réinvestissez. Le Jeanbrun ne prend pas les frais dans sa base de 80 %, dans l'un ou l'autre cas.

Bon à savoir La hausse des DMTO à 5 % (loi de finances 2025) touche l'ancien jusqu'au début 2028. Les primo-accédants en résidence principale restent à 4,5 %, sans effet sur l'investissement locatif nu.

Garanties et RE2020 : le neuf rassure sur la durée

Investir dans le neuf, c'est livrer un logement aux normes de 2026, avec des garanties légales qui couvrent le bâti sans démarche de votre part. L'ancien rénové peut y arriver, mais c'est à vous de piloter les travaux.
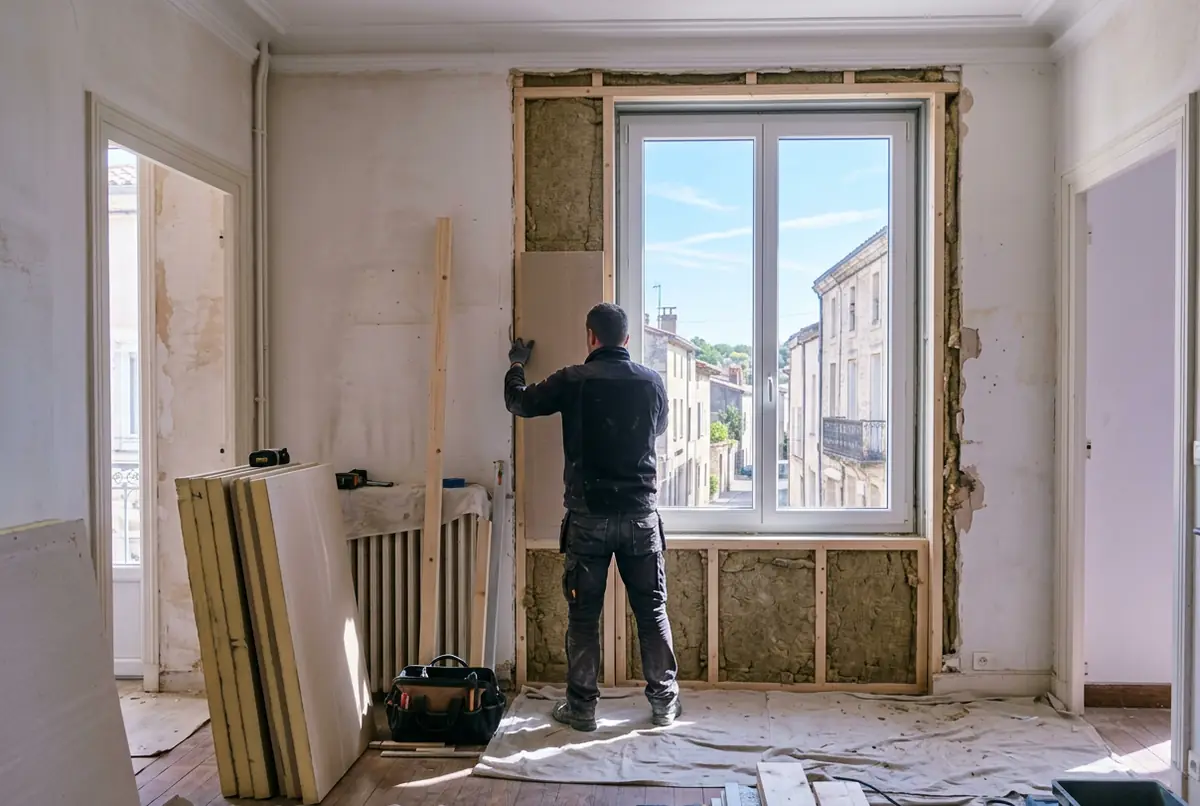
Travaux de rénovation dans un appartement ancien

Ce qui change au quotidien

  • Garanties neuf : parfait achèvement 1 an, biennale 2 ans, décennale 10 ans (service-public.gouv.fr, vérifié le 25/09/2026).
  • RE2020 : en vigueur depuis 2022, seuils carbone durcis au 1er janvier 2025 (ADEME, mise à jour 07/04/2025).
  • Pas de travaux : le locataire entre dans un logement neuf, factures douces, moins de pannes.
  • Ancien rénové : DPE A ou B exigé pour le Jeanbrun, travaux ≥ 30 % du prix à financer hors dispositif.

Le neuf vous évite l'aléa des désordres anciens et les appels de fonds de copropriété imprévus. Votre locataire reste plus longtemps dans un logement qui lui coûte moins cher à chauffer, ce qui stabilise votre rentabilité.

Bon à savoir Le Jeanbrun exclut la maison individuelle (immeuble collectif obligatoire) et la location meublée. Vérifiez ces points avant de signer, neuf comme ancien.

Questions fréquentes

Le Pinel peut-il encore être choisi en 2026 ?

Non. Le régime Pinel est clos depuis le 1er janvier 2025 (service-public.gouv.fr, mise à jour le 11/03/2026). Les contrats signés avant conservent leur réduction jusqu'au terme de l'engagement, mais aucun nouveau Pinel n'est ouvert. Le Jeanbrun prend la suite pour le neuf comme l'ancien rénové.

Pour l'ancien, les frais de notaire sont-ils inclus dans la base Jeanbrun ?

Non. Le socle correspond à 80 % × (prix + travaux), à l'exclusion des frais de notaire, de garantie et de courtage (art. 47, loi n° 2026-103). Les frais d'acquisition restent à votre charge mais ne sont pas amortissables.

Le neuf est-il toujours plus avantageux que l'ancien ?

Pour le Jeanbrun, le neuf offre des taux plus forts (3,5 % contre 3 % en intermédiaire) et des frais réduits. L'ancien reste pertinent si vous maîtrisez un prix bas et des travaux permettant un DPE A ou B. Il est pertinent de réaliser une analyse personnalisée avec un conseiller.

La zone ABC conditionne-t-elle l'éligibilité Jeanbrun ?

Non. À la différence du Pinel (zones A bis, A, B1), le Jeanbrun joue sur tout le territoire français, Outre-mer compris. C'est la zone qui détermine uniquement le plafond de loyer intermédiaire (14,64 €/m² en zone A en 2026, BOFiP du 10/03/2026).

Puis-je cumuler Jeanbrun et LMNP ?

Non, le Jeanbrun exige une location nue au régime réel. Le LMNP est une location meublée, incompatible sur le même logement. Le projet de PLF 2027 (art. 7, déposé le 01/10/2026) prévoit de rapprocher les deux régimes, s'il est adopté en l'état, sans supprimer le LMNP.

Vous pouvez affiner votre projet avec un conseiller pour comparer neuf et ancien sur votre commune et votre budget. Consulter un tiers indépendant (notaire, avocat, CGP) reste recommandé pour valider votre situation fiscale.

Retour au dossierNos comparatifs
Le résumé en 10 points
Couverture du guide « Après le Pinel : la loi Jeanbrun en 10 points »

Cinq minutes pour tout comprendre.

  • Les 10 points essentiels du Jeanbrun
  • Ce qui change par rapport au Pinel
  • Votre déduction, exemple chiffré à l'appui

Indiquez votre prénom.

Indiquez votre nom.

Indiquez un numéro à 10 chiffres.

Indiquez une adresse e-mail valide.

Indiquez votre ville.

Votre accord est nécessaire pour être recontacté.

Le résumé se télécharge tout de suite. Un conseiller pourra ensuite vous rappeler pour parler de votre projet, sans engagement.

Parlons de votre projet

  • Votre projet chiffré avec vos vrais revenus
  • Les logements disponibles qui vous correspondent
  • Gratuit et sans engagement
Votre projet en un mot

Indiquez votre prénom.

Indiquez votre nom.

Indiquez un numéro à 10 chiffres.

Indiquez une adresse e-mail valide.

Indiquez votre ville.

Votre accord est nécessaire pour être recontacté.

Un conseiller vous rappelle pour faire le point sur votre projet. Gratuit et sans engagement.